 Автор Андрей Викторович Степанов
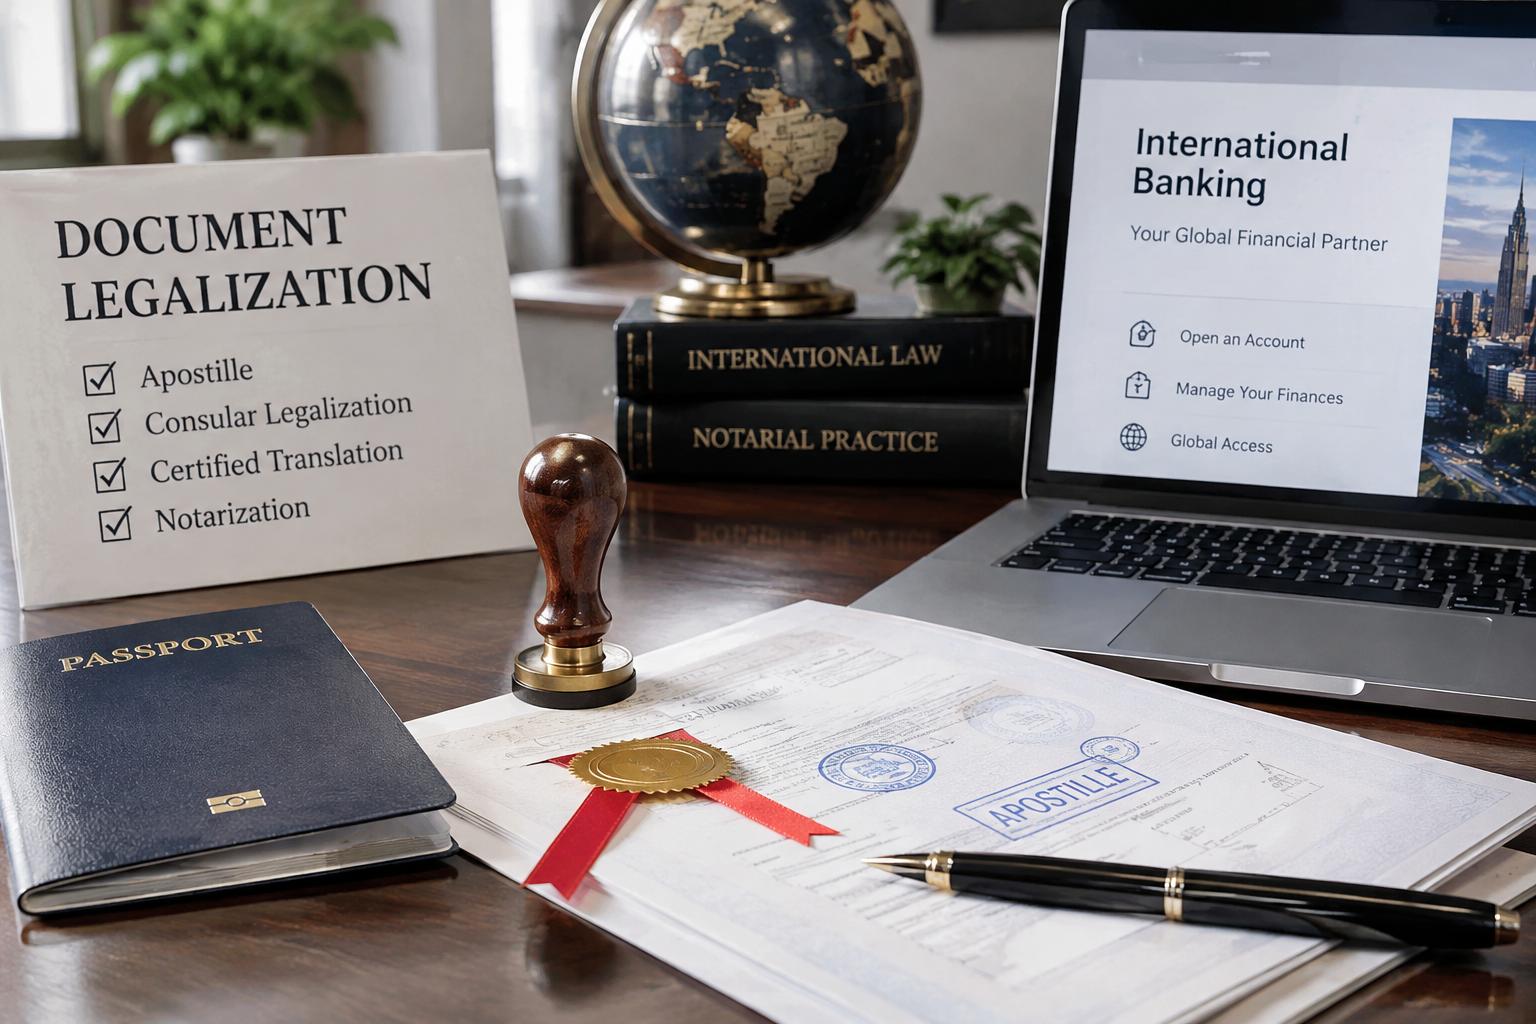
Открыть счёт в зарубежном банке удаленно или во время короткой поездки реально. Но часто всё упирается не в сам банк, а в документы. Один неверно поставленный штамп, и комплект возвращают на доработку, а вместе с ним уходят время и деньги. Разберём, как выглядит легализация документов для открытия банковского счёта за границей и где её проще всего испортить.
Что на самом деле хочет увидеть банк
Для банка важна не бумага сама по себе, а уверенность, что она подлинная и выдана настоящим органом. Поэтому иностранный комплиайнс-отдел принимает российские документы только в том виде, в каком их можно проверить. Обычно это легализация документов для банка: апостиль или консульское заверение плюс перевод.
Набор зависит от страны и типа счёта. Для личного счёта банк чаще всего запрашивает:
- копию паспорта с нотариальным заверением;
- подтверждение адреса проживания;
- справку об источнике доходов или о работе;
- выписку из банка, где вы обслуживаетесь сейчас.
Для бизнес-счёта добавляются выписка из реестра юридических лиц, устав, документ о полномочиях директора и сведения о бенефициарах.
Апостиль или консульская легализация: что выбрать
Выбор определяется страной, куда документ поедет. Если она участвует в Гаагской конвенции 1961 года, достаточно апостиля. Если нет, потребуется консульская легализация, то есть цепочка заверений в российских органах и затем в консульстве нужного государства.
| Параметр | Апостиль | Консульская легализация |
|---|---|---|
| Когда нужна | Страна входит в Гаагскую конвенцию | Страна не входит в конвенцию |
| Сколько этапов | Один штамп компетентного органа | Несколько заверений, последнее в консульстве |
| Сроки | Короче | Заметно дольше |
Список участников конвенции меняется, поэтому перед подачей лучше сверяться с актуальными данными и требованиями самого банка. Некоторые банки просят то, чего не требует закон, и спорить с ними бесполезно.
Где процесс чаще всего ломается
Недавно ко мне обратилась знакомая предпринимательница. Апостиль на выписку из реестра она поставила сама, а перевод сделала в первом попавшемся бюро. Банк документы не принял: перевод не был заверен так, как требовали правила юрисдикции. Пришлось переделывать всё заново, и счёт открылся на три недели позже.
Типичные причины отказа выглядят скучно, но обходятся дорого:
- апостиль поставлен не на тот документ или не тем органом;
- перевод банковских документов выполнен без нужной формы заверения;
- срок действия справки истёк: многие банки принимают выписки не старше 1-3 месяцев;
- в переводе фамилия написана иначе, чем в загранпаспорте.
Последний пункт самый коварный. Имя в переводе должно совпадать с латинской транскрипцией из загранпаспорта до буквы, иначе банк увидит два разных документа и запросит пояснения.
Как пройти всё без лишних кругов
Начните с запроса в банк: пусть пришлют точный перечень документов, требования к переводу и допустимый срок давности. Затем определите, нужен апостиль или консульская легализация. Только после этого заказывайте заверения и перевод, причём в порядке, который указывает банк или принимающая сторона. Иногда сначала апостиль на оригинал, потом перевод, а иногда наоборот.
Если времени мало или документов много, проще доверить комплект специалистам, которые работают с конкретной страной каждую неделю. Они заранее знают, какой штамп примет банк, и не гоняют бумаги туда-обратно. Вы платите за результат: комплект, который проходит проверку с первого раза.
Вопросы и ответы
Можно ли сделать апостиль на копию документа?
Саму простую копию апостилем не заверяют. Обычно сначала делают нотариально заверенную копию, а потом апостилируют подпись и печать нотариуса. Возможен и запрос дубликата в выдавшем органе.
Сколько действует документ с апостилем?
Апостиль сам по себе срока не имеет. Но банк может требовать, чтобы справки и выписки были свежими, чаще всего не старше трёх месяцев.
Нужно ли переводить документы до или после апостиля?
Это зависит от правил страны и банка. Чаще апостиль ставят на оригинал, а перевод делают потом и заверяют отдельно, но уточняйте порядок до начала работы.